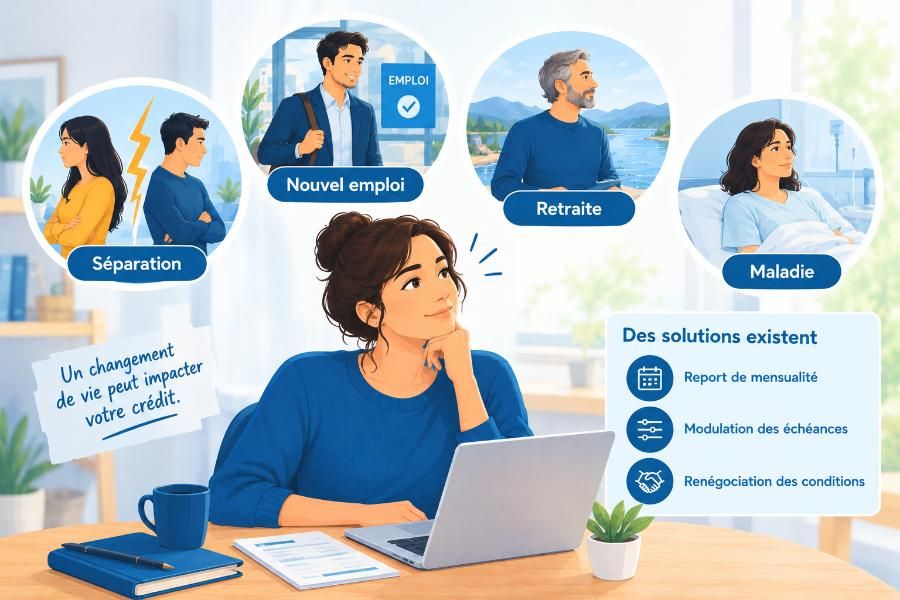
Adapter son crédit à un changement de situation de vie
Un crédit personnel se signe à un moment précis, sur la base d’une situation professionnelle et familiale qui, à cet instant, paraît stable. Le montant, la durée et le montant des mensualités sont fixés en fonction de cette photographie initiale, puis inscrits dans un contrat qui ne se modifie pas de lui-même par la suite. Mais la vie continue après la signature, et une séparation, un changement d’emploi, un départ à la retraite ou une baisse de revenus peuvent modifier profondément l’équilibre budgétaire sur lequel le crédit reposait au départ.
Peut-on alors ajuster son crédit ? Un contrat ne s’adapte pas automatiquement à un changement de vie, mais plusieurs démarches existent pour tenter de rapprocher le remboursement de la nouvelle réalité budgétaire, un report de mensualité, une modulation ou une renégociation. Chacune dépend des critères propres au prêteur et du dossier concerné, et aucune n’est acquise d’avance, quelle que soit la légitimité de la situation qui la motive.
Beaucoup d’emprunteurs découvrent cette rigidité au moment même où un changement de situation leur semblerait justifier une adaptation évidente. Mieux vaut pourtant comprendre tôt ce qui est réellement possible, et surtout à quel moment agir, plutôt que d’attendre qu’une échéance devienne impossible à honorer. Cette fiche détaille les changements de situation les plus fréquents, les démarches envisageables auprès du prêteur, et la séquence à suivre pour garder la main sur son crédit avant qu’un incident ne s’installe durablement.
En bref
Un changement de situation de vie, séparation, perte ou changement d’emploi, départ à la retraite, maladie, peut fragiliser le remboursement d’un crédit en cours sans que le contrat ne s’ajuste de lui-même. Trois démarches peuvent être demandées auprès du prêteur selon les cas, le report de mensualité, la modulation des échéances ou la renégociation des conditions, mais aucune n’est automatique, chaque prêteur applique ses propres critères d’acceptation et sa propre analyse du dossier. La priorité reste d’agir avant que la difficulté ne se transforme en échéance impayée, en vérifiant son budget, en consultant son contrat, puis en contactant l’interlocuteur adapté, le prêteur, l’assureur ou le courtier selon le sujet concerné. Lorsque l’ajustement ponctuel ne suffit pas à rétablir un équilibre durable, une solution plus large peut être envisagée, mais uniquement si elle apporte un avantage réel et démontrable pour l’emprunteur, jamais par défaut.
Sommaire
- Pourquoi un changement de vie peut fragiliser un crédit en cours ?
- Séparation et crédit en cours : ce qu’il faut vérifier
- Perte d’emploi, nouvel emploi, retraite : l’impact sur le remboursement
- Report de mensualité, modulation, renégociation : ce que le prêteur peut envisager
- Quand une solution plus large doit être envisagée ?
Pourquoi un changement de vie peut fragiliser un crédit en cours ?
Un contrat de crédit fixe, dès la signature, un montant emprunté, une durée de remboursement, un taux et un calendrier de mensualités. Ces conditions ne varient pas d’elles-mêmes, quel que soit l’événement qui survient ensuite dans la vie de l’emprunteur. Un changement de situation, même modeste en apparence, peut donc créer une tension budgétaire qui n’existait pas au moment de la signature, alors que le crédit lui-même n’a pas changé.
Toutes les évolutions de vie n’ont pas le même poids sur un remboursement. Une baisse de revenus temporaire, liée par exemple à une période sans activité entre deux emplois, ne produit pas les mêmes conséquences qu’une diminution durable des ressources du foyer. La première question à se poser face à un changement de situation est donc celle de sa durée probable, s’agit-il d’un désagrément passager, appelé à se résorber de lui-même, ou d’une nouvelle réalité budgétaire installée pour plusieurs mois, voire plusieurs années.
La suite des démarches dépend directement de cette distinction. Une difficulté ponctuelle peut parfois se gérer avec une réorganisation temporaire du budget, sans qu’il soit nécessaire de solliciter le prêteur ni de modifier le contrat. Une évolution durable, en revanche, mérite une réflexion plus large sur l’ensemble des engagements du foyer, et pas seulement sur le crédit concerné, puisque plusieurs charges peuvent être affectées simultanément. Qu’elle soit ponctuelle ou durable, mieux vaut ne pas attendre que la difficulté se traduise par un incident de paiement pour s’en préoccuper, un examen précoce laisse davantage d’options ouvertes qu’une réaction tardive.
Séparation et crédit en cours : ce qu’il faut vérifier
Une séparation modifie souvent plusieurs éléments à la fois, les revenus disponibles pour chaque personne, la répartition des charges de logement, et parfois la capacité de chacun à assumer seul un engagement pris à deux au départ. Lorsqu’un crédit a été signé conjointement, la question de sa gestion après la séparation se pose rapidement, et elle mérite d’être traitée avec le prêteur plutôt que tranchée uniquement de manière informelle entre les deux personnes concernées.
Les implications exactes d’un crédit en commun après une séparation dépendent du contrat signé et de la situation de chacun des emprunteurs, un sujet qui touche à la fois au crédit lui-même et à des questions patrimoniales plus larges, liées au régime matrimonial ou à la nature de l’indivision. Mieux vaut se rapprocher d’un professionnel compétent, notaire ou avocat selon la situation, pour tout ce qui concerne la répartition des responsabilités entre les anciens co-emprunteurs, plutôt que de s’appuyer sur des suppositions ou des accords non formalisés.
Sur le plan strictement budgétaire, une séparation invite à revoir l’ensemble des charges du nouveau foyer, seul ou reconstitué, et à vérifier si la mensualité du crédit reste compatible avec les revenus désormais disponibles pour la personne qui continue de le rembourser. Les démarches de report ou de renégociation prennent alors tout leur sens si un déséquilibre réel apparaît entre l’ancienne situation, sur laquelle le crédit avait été construit, et la nouvelle. Un courtier peut aider à formuler cette comparaison de manière claire avant tout échange avec le prêteur.
SEPARATION, NOUVEL EMPLOI, RETRAITE : LES POINTS A VERIFIER POUR VOTRE CREDIT
Chaque changement de situation implique des vérifications différentes, revenus, charges, contrat. Notre checklist reprend les points essentiels selon votre situation.
Perte d’emploi, nouvel emploi, retraite : l’impact sur le remboursement
Une perte d’emploi est l’un des événements qui inquiète le plus les emprunteurs, et à juste titre, puisqu’elle touche directement la source des revenus utilisés pour rembourser le crédit chaque mois. La première vérification à effectuer porte sur l’existence éventuelle d’une assurance liée au contrat, et surtout sur ses conditions précises d’activation, une assurance ne prend pas systématiquement le relais en cas de perte d’emploi, et ses garanties varient fortement d’un contrat à l’autre, parfois selon un délai de carence ou des conditions d’ancienneté. Mieux vaut lire les conditions générales ou contacter directement l’assureur que de présumer d’une couverture non confirmée.
Un changement d’emploi, même sans période d’inactivité entre les deux postes, peut lui aussi avoir un effet sur la stabilité perçue des revenus, en particulier lors d’un passage d’un statut professionnel à un autre, d’un contrat à durée indéterminée vers une activité indépendante par exemple. Une vigilance similaire s’impose, même lorsque le niveau de revenu reste globalement comparable sur le papier, car la régularité des rentrées d’argent peut, elle, évoluer.
Le passage à la retraite constitue un cas particulier, puisqu’il s’accompagne généralement d’une diminution prévisible des revenus, connue longtemps à l’avance dans la plupart des cas. Il devient alors possible d’anticiper l’impact sur le budget bien avant que le changement n’intervienne, en vérifiant si la mensualité restante du crédit demeure compatible avec les revenus de pension attendus, plutôt que de découvrir un déséquilibre une fois la retraite entamée. Perte d’emploi, nouvel emploi ou retraite appellent la même démarche de fond, mesurer l’écart réel entre les anciens et les nouveaux revenus, avant de décider si une adaptation du crédit est réellement nécessaire.
DIFFICULTE DE REMBOURSEMENT CREDIT : QUI PREVENIR EN PRIORITE
Prêteur, assureur, courtier, l’ordre dans lequel vous les contactez peut faire la différence. Notre micro-guide vous aide à ne pas perdre de temps utile.
Report de mensualité, modulation, renégociation : ce que le prêteur peut envisager
Trois démarches sont généralement évoquées lorsqu’un emprunteur souhaite adapter un crédit à sa nouvelle situation. Le report de mensualité consiste à demander le décalage d’une ou plusieurs échéances, qui sont alors reportées plus tard dans le calendrier de remboursement plutôt qu’annulées. La modulation vise à ajuster temporairement le montant d’une mensualité, à la hausse ou à la baisse, sans nécessairement modifier la durée totale du crédit initialement prévue. La renégociation, enfin, porte sur les conditions elles-mêmes du contrat, sa durée ou son organisation générale, et suppose l’accord explicite du prêteur, jamais une décision unilatérale de l’emprunteur.
REPORT, MODULATION, RENEGOCIATION : COMPRENDRE LE VOCABULAIRE DU CREDIT EN DIFFICULTE
Ces termes reviennent souvent dans les échanges avec un prêteur, mais leur définition exacte reste parfois floue. Retrouvez des définitions claires dans notre lexique.
Aucune de ces trois démarches n’est un droit automatique. Chaque prêteur applique ses propres critères pour évaluer une demande de report, de modulation ou de renégociation, et la réponse dépend du profil de l’emprunteur, de l’historique du crédit, et parfois du produit concerné. Il ne faut donc jamais considérer qu’un report d’échéance sera accordé de façon certaine, ni qu’il est toujours possible de le solliciter à n’importe quel moment du contrat, certaines démarches supposent d’ailleurs un délai de préavis à respecter.
En pratique, mieux vaut contacter le prêteur, ou l’interlocuteur indiqué dans le contrat, en expliquant la situation avec le plus de précision possible, et anticiper plutôt qu’attendre le premier incident de paiement. Un courtier peut, selon les cas, aider à comprendre les documents remis après la signature et orienter vers le bon interlocuteur pour formuler cette demande, mais il ne se substitue pas au prêteur pour décider d’un report ou d’une renégociation, et ne peut ni garantir l’issue d’une telle demande ni s’engager à sa place.
ÉVITER LES IMPAYES DE CREDIT : LES SOLUTIONS A EXPLORER AVANT L’ECHEANCE
Report, modulation, réorganisation du budget, plusieurs pistes existent avant qu’une mensualité ne soit manquée.
Quand une solution plus large doit être envisagée ?
Un simple ajustement ponctuel du crédit ne suffit pas toujours à rétablir un équilibre budgétaire durable, en particulier lorsque le changement de situation touche l’ensemble des ressources du foyer et non un seul crédit isolé, ou que plusieurs crédits pèsent ensemble sur le budget mensuel.
Un regroupement de crédits ou un refinancement peuvent alors être étudiés, mais ces opérations ne doivent jamais être présentées comme la suite logique et automatique d’un simple changement de situation. C’est un nouveau financement, soumis à une nouvelle analyse de la capacité de remboursement de l’emprunteur, et son intérêt dépend entièrement de sa situation réelle au moment de la demande. Chez Télécrédit, ce type d’opération n’est envisagé que si elle apporte un avantage réel et démontrable, une mensualité durablement plus supportable, une gestion simplifiée du budget, ou une meilleure adéquation avec les revenus disponibles, jamais comme une solution proposée par défaut.
Avant d’envisager cette piste, il reste utile de vérifier si des solutions plus légères existent déjà, une réorganisation du budget, une priorisation des dépenses courantes, ou l’une des démarches évoquées plus haut auprès du prêteur actuel. La question à se poser n’est jamais de trouver un nouveau crédit à tout prix, mais de comprendre ce qui, dans la situation présente, mérite réellement d’être ajusté avant d’engager une nouvelle démarche. Le rôle d’un courtier ici est d’examiner objectivement si un regroupement ou un refinancement représente une amélioration concrète par rapport au maintien du crédit actuel avec un simple ajustement, pas d’orienter systématiquement vers un nouveau financement dès qu’une difficulté apparaît.
Garder la main sur son crédit après un changement de vie
La signature d’un crédit marque le début d’un engagement, pas la fin des questions qu’il peut soulever au fil du temps. Une situation de vie évolue rarement de manière isolée, et le budget d’un foyer se réajuste en permanence, avec ou sans crédit en cours. Ce qui distingue une difficulté maîtrisée d’une difficulté qui s’installe durablement tient souvent à un seul facteur, le moment où l’emprunteur la prend en compte.
Comprendre tôt ce qui est réellement possible, un report, une modulation, une renégociation, ou parfois une réflexion plus large sur l’ensemble de ses engagements financiers, permet d’aborder un changement de situation avec davantage de clarté qu’avec de l’inquiétude. Cela suppose aussi d’accepter qu’aucune solution ne soit acquise d’avance, et que chaque situation soit examinée pour ce qu’elle est, sans promesse générale valable pour tous les cas.
Si votre situation évolue et que vous vous interrogez sur les conséquences pour votre crédit en cours, un échange avec un conseiller Télécrédit peut vous aider à y voir plus clair sur les démarches envisageables, sans engagement ni promesse de résultat sur l’issue de votre dossier.
Vos questions sur comment éviter les impayés lors d’un changement de situation
Un crédit peut-il être modifié après un changement de situation ?
Un crédit peut faire l’objet d’une demande d’adaptation, report de mensualité, modulation ou renégociation, mais aucune de ces démarches n’est automatique ni garantie d’avance. Chaque prêteur évalue la demande selon ses propres critères, le profil de l’emprunteur, l’historique du contrat et le produit concerné. Le mieux est de contacter le prêteur dès qu’un changement de situation apparaît, plutôt que d’attendre une première difficulté de paiement pour s’en préoccuper et perdre des options. Un courtier peut, en complément, aider à formuler cette demande et à rassembler les éléments utiles avant l’échange avec le prêteur.
Que faut-il vérifier en priorité en cas de séparation avec un crédit en cours ?
Il faut d’abord identifier si le crédit a été signé seul ou à deux, puis vérifier les nouvelles charges et revenus disponibles pour chaque personne concernée après la séparation. Les questions de répartition des responsabilités sur un crédit commun relèvent souvent d’un accompagnement notarial ou juridique, en complément d’un échange avec le prêteur sur la mensualité en cours et son éventuelle adaptation à la nouvelle situation de chacun. Aucune règle générale ne s’applique de la même façon à tous les couples, chaque contrat et chaque régime matrimonial ayant ses propres implications.
Une perte d’emploi suspend-elle automatiquement les remboursements ?
Non, une perte d’emploi ne suspend jamais automatiquement un remboursement de crédit, quelle que soit la situation. Certaines assurances liées au contrat peuvent prévoir une prise en charge partielle ou totale des mensualités, mais uniquement selon des conditions précises à vérifier directement auprès de l’assureur concerné. En l’absence de garantie applicable ou activable, une démarche de report ou de modulation peut être demandée directement au prêteur, sans certitude d’obtenir une réponse favorable, chaque dossier étant examiné individuellement selon ses propres critères.
Quelle différence entre report de mensualité, modulation et renégociation ?
Le report de mensualité décale une ou plusieurs échéances plus tard dans le calendrier de remboursement, sans les supprimer. La modulation ajuste temporairement le montant d’une mensualité, à la hausse ou à la baisse, sans modifier la durée totale du crédit. La renégociation porte sur les conditions générales du contrat et nécessite l’accord explicite du prêteur pour être appliquée. Ces trois démarches répondent à des besoins différents et ne sont jamais garanties d’avance par le prêteur, qui reste seul décisionnaire selon ses propres critères d’analyse du dossier présenté.
Le passage à la retraite a-t-il un impact sur un crédit en cours ?
Oui, dans la mesure où les revenus de pension sont généralement inférieurs aux revenus d’activité perçus auparavant. Cette baisse étant connue longtemps à l’avance dans la plupart des cas, elle peut être anticipée bien avant le départ effectif à la retraite, en comparant la mensualité restante du crédit aux revenus futurs attendus, afin d’identifier tôt un éventuel besoin d’ajustement plutôt que de le découvrir une fois la retraite entamée, moment où les options de renégociation sont souvent plus limitées.
Faut-il prévenir le prêteur avant ou après une baisse de revenus ?
Mieux vaut contacter le prêteur dès qu’une baisse de revenus devient prévisible que d’attendre qu’elle se traduise concrètement par une échéance impayée. Agir tôt conserve davantage de possibilités et permet d’examiner une éventuelle adaptation du crédit dans de bien meilleures conditions qu’une fois l’incident déjà survenu, lorsque la marge de manœuvre s’est déjà réduite et que les retards ont commencé à s’accumuler sur le compte. Cette anticipation vaut aussi bien pour une baisse progressive que pour un changement brutal de revenus.
Un changement d’emploi peut-il compliquer le remboursement d’un crédit ?
Un changement d’emploi peut modifier la perception de la stabilité des revenus, notamment lors d’un passage entre deux statuts professionnels différents, même en l’absence de baisse immédiate de rémunération. Mieux vaut anticiper cette transition dans son budget et vérifier que la mensualité reste cohérente avec la nouvelle situation professionnelle, avant qu’une difficulté concrète ne se présente au moment du prélèvement mensuel, en particulier durant les premiers mois suivant la transition professionnelle, période durant laquelle les revenus peuvent encore être irréguliers.
Que se passe-t-il si aucune démarche n’est entreprise après un changement de situation ?
Sans démarche entreprise, le crédit continue selon les conditions initiales, indépendamment de l’évolution réelle du budget de l’emprunteur. Si le déséquilibre persiste dans le temps, le risque d’accumulation de retards de paiement augmente progressivement, ce qui réduit les possibilités d’action ultérieures auprès du prêteur. Prendre contact tôt reste la démarche la plus utile pour préserver l’ensemble de ses options disponibles, avant qu’un retard isolé ne se transforme en une succession d’échéances impayées difficile à rattraper.
Un courtier peut-il intervenir après la signature en cas de changement de vie ?
Un courtier peut expliquer les documents du crédit et orienter vers le bon interlocuteur en cas de changement de situation, mais il ne remplace pas le service de gestion du prêteur pour autant. Il ne peut ni garantir un report, ni négocier automatiquement les conditions à la place de l’emprunteur, son rôle reste celui d’un accompagnement et d’une orientation vers les bonnes démarches à entreprendre, sans jamais se substituer à la décision finale, qui appartient toujours au prêteur concerné.
Quand faut-il envisager un regroupement plutôt qu’un simple ajustement ?
Un regroupement peut être étudié lorsque plusieurs crédits pèsent simultanément sur le budget et qu’un simple ajustement ponctuel ne suffit plus à rétablir un équilibre durable pour le foyer. Cette opération reste un nouveau financement, soumis à une nouvelle analyse de solvabilité, et ne doit être envisagée que si elle apporte un avantage réel et mesurable par rapport à la situation actuelle de l’emprunteur, jamais comme une réponse automatique à un changement de situation isolé et récent.