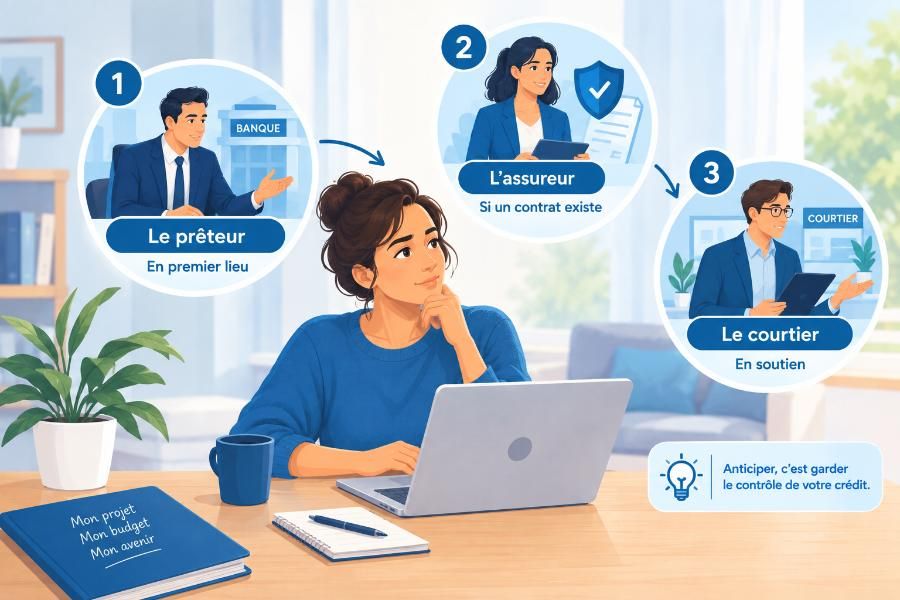
Micro-guide : qui prévenir en priorité en cas de difficulté
Lorsqu’une difficulté de remboursement crédit commence à se dessiner, la première question n’est pas de savoir comment la résoudre immédiatement, mais de savoir qui prévenir en priorité. Beaucoup d’emprunteurs attendent d’avoir une solution complète avant de contacter qui que ce soit, ce qui retarde inutilement une démarche qui aurait pu être engagée bien plus tôt, alors même que les premiers signes étaient déjà identifiables.
Ce micro-guide ne détaille pas les solutions elles-mêmes, il indique dans quel ordre s’adresser aux bons interlocuteurs, afin de ne perdre ni temps ni options utiles.
Le prêteur, en premier lieu
Le prêteur reste l’interlocuteur central dès qu’une difficulté de remboursement crédit se profile, puisque c’est lui qui peut examiner une demande de report, de modulation ou de renégociation. Le contacter avant l’échéance concernée, plutôt qu’après un premier incident, laisse davantage de marge pour discuter d’une solution adaptée à la situation réelle de l’emprunteur.
L’assureur, si un contrat existe
Lorsqu’une assurance a été souscrite au moment de la signature du crédit, il est utile de vérifier rapidement si la situation rencontrée, perte d’emploi, maladie ou incapacité, correspond à l’une des garanties prévues. Cette vérification ne doit jamais être présumée, chaque contrat fixe ses propres conditions d’activation, souvent assorties d’un délai de carence à respecter avant toute prise en charge éventuelle.
Le courtier, en soutien de la démarche
Un courtier peut aider à formuler la demande auprès du prêteur, à relire les documents du contrat, ou à comprendre les conditions d’une éventuelle assurance. Il ne décide pas à la place du prêteur, mais il peut éviter une perte de temps ou une démarche mal formulée, notamment lorsque la situation semble complexe ou que plusieurs crédits sont concernés en même temps.
Ce qu’il ne faut pas attendre pour agir
Il n’est pas nécessaire d’attendre que la difficulté soit certaine ou déjà installée pour entamer les premières démarches. Une baisse de revenus prévisible, un changement professionnel annoncé ou une charge nouvelle identifiée suffisent à justifier un premier contact avec le prêteur. Aucune de ces démarches ne garantit une réponse favorable, mais une difficulté de remboursement crédit anticipée se traite toujours dans de meilleures conditions qu’une difficulté déjà transformée en retard de paiement, moment où les options deviennent plus limitées et les délais plus contraints.
Prévenir tôt ne signifie pas non plus multiplier les contacts sans ordre ni méthode. S’adresser d’abord au prêteur, vérifier ensuite une éventuelle assurance, puis s’appuyer sur un courtier pour formuler la démarche, reste la séquence la plus efficace pour ne pas se disperser au moment où la clarté compte le plus.
Pour aller plus loin sur les solutions concrètes envisageables avant qu’une échéance ne soit manquée, la fiche pratique Solutions possibles avant l’impayé détaille les pistes à examiner selon la nature de la difficulté rencontrée.