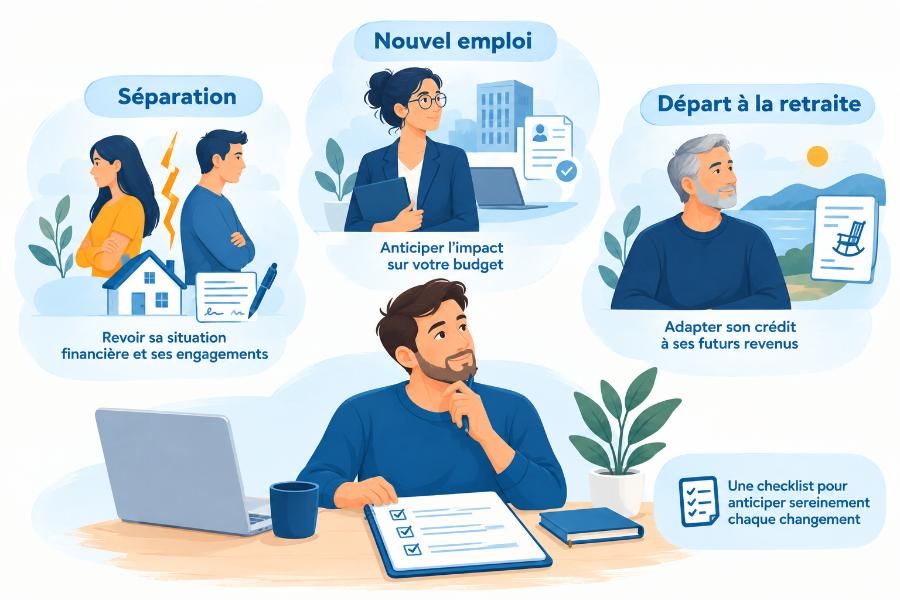
Checklist changements à anticiper : séparation, nouvel emploi, retraite
Un changement de situation de vie ne prévient pas toujours à l’avance, mais certains le font, une séparation qui se dessine, un nouvel emploi qui s’annonce, une retraite dont la date est connue depuis longtemps. Dans ces trois cas, il est possible d’anticiper l’effet du changement sur un crédit en cours plutôt que de le découvrir une fois la situation installée. Cette checklist rassemble les points à vérifier pour chaque situation, avant qu’un déséquilibre budgétaire ne se transforme en réelle difficulté de remboursement.
En cas de séparation
- Identifier si le crédit a été signé seul ou conjointement avec l’ancien conjoint ou partenaire.
- Recalculer les revenus disponibles pour la personne qui continuera à assumer la mensualité.
- Vérifier la nouvelle répartition des charges de logement, loyer ou nouveau crédit immobilier compris.
- Se renseigner auprès d’un notaire ou d’un avocat sur les responsabilités respectives concernant les crédits communs.
- Contacter le prêteur si un déséquilibre réel apparaît entre l’ancienne et la nouvelle situation budgétaire.
En cas de nouvel emploi
- Comparer le nouveau revenu net au revenu précédent, y compris pendant une éventuelle période d’essai.
- Vérifier si le nouveau statut professionnel modifie la régularité des rentrées d’argent, notamment en cas de passage vers une activité indépendante.
- Anticiper les premiers mois de transition, durant lesquels certains revenus peuvent être irréguliers ou différés.
- S’assurer que la mensualité du crédit reste compatible avec le nouveau budget mensuel.
- Prendre contact avec le prêteur en cas de doute, avant que la première échéance ne pose problème.
En cas de départ à la retraite
- Estimer les futurs revenus de pension le plus tôt possible, si possible plusieurs années avant le départ.
- Comparer ces revenus attendus à la mensualité restante du crédit et à sa durée résiduelle.
- Vérifier si le crédit arrivera à échéance avant ou après le départ effectif à la retraite.
- Recalculer l’ensemble des charges fixes du foyer en tenant compte de la baisse de revenus prévue.
- Envisager une démarche de renégociation ou de modulation si un écart significatif apparaît entre les deux budgets.
Une première vérification ne garantit pas qu’aucune démarche ne sera nécessaire par la suite, mais elle permet d’aborder le prêteur avec une vision claire de sa propre situation, plutôt qu’avec une inquiétude générale. Cocher ces points ne remplace pas un échange avec le prêteur ou un professionnel compétent selon le sujet, mais il permet d’arriver à cet échange avec des chiffres précis plutôt qu’une impression diffuse de difficulté à venir.
Ces trois situations ne sont pas les seules à pouvoir affecter un crédit en cours, mais elles reviennent le plus fréquemment et partagent un point commun, leur caractère prévisible. Contrairement à un accident ou une maladie, une séparation qui se prépare, un nouvel emploi accepté ou une date de retraite connue laissent le temps d’anticiper, à condition de s’en saisir suffisamment tôt plutôt qu’au dernier moment.
La fiche conseil « Adapter son crédit à un changement de situation de vie » détaille les démarches concrètes envisageables auprès du prêteur, report de mensualité, modulation ou renégociation, selon le résultat de cette checklist et l’ampleur du déséquilibre identifié.