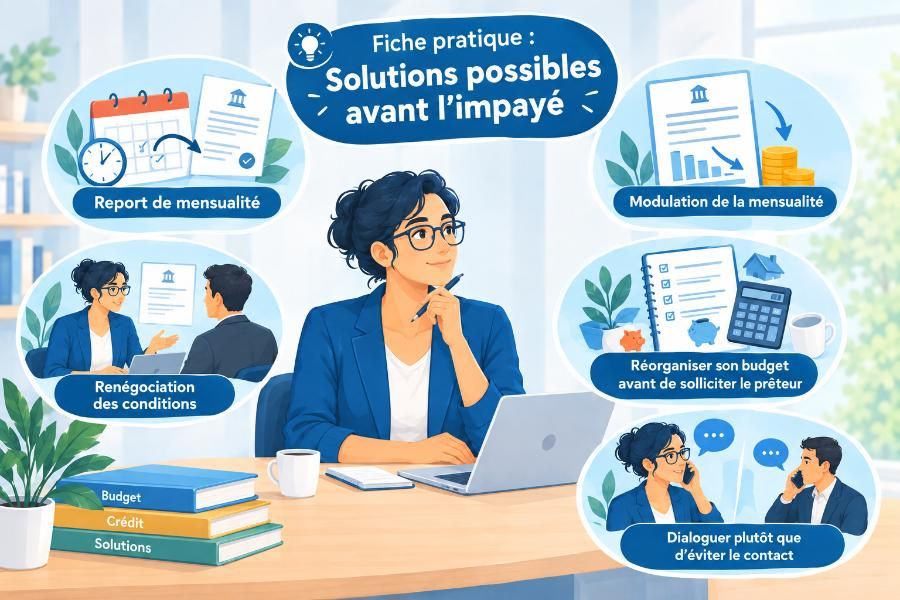
Fiche pratique : solutions possibles avant l’impayé
Éviter les impayés de crédit repose avant tout sur le moment où l’on agit. Une fois une échéance manquée, les options se réduisent et les conséquences s’accumulent plus rapidement, retards, frais éventuels, puis fichage en cas de répétition. Avant d’en arriver là, plusieurs pistes peuvent être examinées, chacune avec ses propres conditions, sans qu’aucune ne soit garantie d’avance ni ne dispense d’un échange direct avec le prêteur concerné.
Cette fiche se concentre volontairement sur l’avant, les démarches envisageables tant qu’aucune échéance n’a encore été manquée. Une fois l’impayé constaté, la situation relève d’un accompagnement différent, orienté vers la régularisation plutôt que vers la prévention.
Le report de mensualité
Demander le décalage d’une ou plusieurs échéances permet de repousser le prélèvement plus tard dans le calendrier de remboursement, sans l’annuler. Cette démarche s’adresse directement au prêteur et suppose généralement un délai de préavis, elle n’est ni automatique ni instantanée, et sa faisabilité dépend du produit de crédit concerné et de l’historique du dossier.
La modulation de la mensualité
Ajuster temporairement le montant d’une mensualité, à la baisse le temps que la situation se stabilise, constitue une autre piste envisageable. Contrairement au report, la durée totale du crédit n’est pas nécessairement modifiée, seul le rythme de remboursement change sur une période limitée. Là encore, cette démarche dépend entièrement de l’accord du prêteur.
La renégociation des conditions
Lorsque la difficulté semble s’installer durablement plutôt que rester ponctuelle, une renégociation des conditions générales du contrat, durée ou organisation du remboursement, peut être demandée. Elle suppose un échange plus complet avec le prêteur et n’aboutit pas systématiquement à un accord, chaque dossier étant examiné selon ses propres critères.
Réorganiser son budget avant de solliciter le prêteur
Avant tout contact avec le prêteur, un premier travail sur le budget du foyer permet souvent d’objectiver la situation, quelles charges peuvent être temporairement réduites, quelles dépenses reportées, et quel est le montant réel qui manque chaque mois pour honorer la mensualité. Cette étape rend l’échange avec le prêteur plus concret et plus rapide, puisqu’elle transforme une inquiétude générale en un écart chiffré et compréhensible pour l’interlocuteur sollicité.
Dialoguer plutôt que d’éviter le contact
Le réflexe le plus contre-productif face à un risque d’impayé consiste à ne pas répondre aux sollicitations du prêteur, par crainte ou par gêne. Un dialogue ouvert, même sans solution immédiate à proposer, permet généralement d’identifier plus rapidement la démarche la mieux adaptée à la situation, plutôt que de laisser le silence aggraver le dossier. Un courtier peut, dans ce contexte, aider à préparer cet échange, sans jamais remplacer le prêteur dans la décision finale.
Pour comprendre en détail comment ces trois démarches fonctionnent et dans quel contexte elles s’appliquent, la fiche conseil « Adapter son crédit à un changement de situation de vie » développe chacune d’entre elles, report, modulation et renégociation.