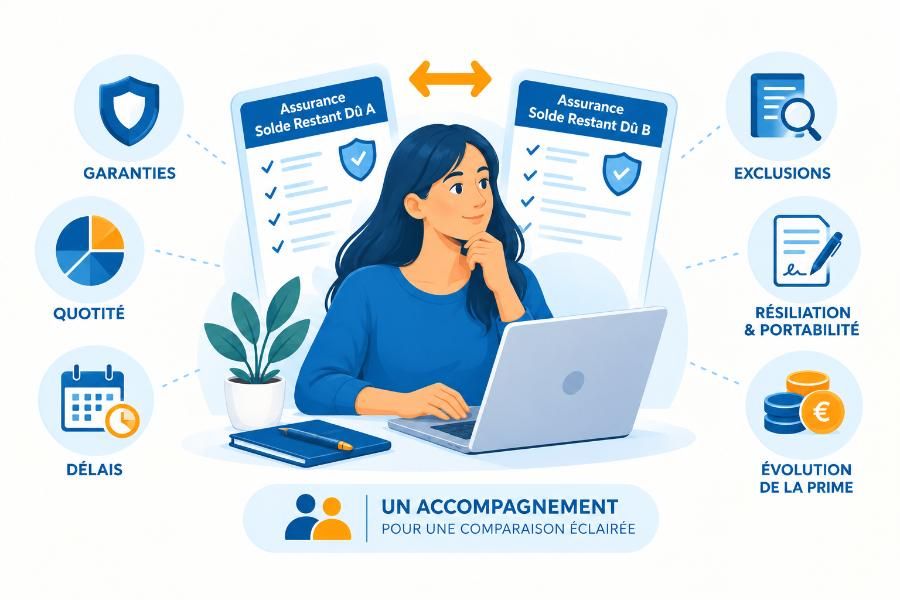
Fiche pratique, comment comparer deux assurances solde restant dû
Comparer deux assurances solde restant dû ne se limite pas à mettre en regard deux montants de cotisation. Deux contrats affichant une prime similaire peuvent couvrir des situations très différentes, ou exclure des risques que l’emprunteur pensait pourtant couverts. Cette fiche pratique propose une méthode pour comparer deux contrats de manière structurée, au-delà du seul critère tarifaire.
Vérifier l’équivalence des garanties incluses
Avant toute comparaison, il est indispensable de vérifier que les deux contrats couvrent les mêmes garanties. Un contrat qui inclut uniquement la garantie décès n’est pas comparable à un contrat qui associe décès, invalidité et incapacité de travail, même si son tarif est plus attractif. La comparaison doit toujours se faire à garanties équivalentes, sous peine de fausser complètement l’analyse.
Comparer les quotités proposées
La quotité assurée doit être identique d’un contrat à l’autre pour permettre une comparaison pertinente. Un contrat proposant une quotité de 50 % ne peut pas être mis en balance avec un contrat couvrant 100 % du crédit, même si le premier semble financièrement plus avantageux à première vue. Il est utile de ramener systématiquement les deux offres à une même quotité de référence avant de comparer leur coût.
Examiner les délais de carence et d’attente
Le délai de carence correspond à la période pendant laquelle une garantie n’est pas encore active après la souscription. Le délai d’attente concerne quant à lui le temps qui s’écoule entre la survenance du risque et le début effectif de la prise en charge. Ces délais varient sensiblement d’un assureur à l’autre et peuvent avoir un impact réel en cas de sinistre survenant tôt dans la durée du contrat.
Identifier les exclusions spécifiques à chaque contrat
Chaque contrat d’assurance solde restant dû comporte des exclusions propres, qui peuvent concerner certaines pathologies préexistantes, certaines pratiques sportives, ou certaines professions considérées comme à risque. Ces exclusions ne figurent pas toujours de manière visible dans les documents commerciaux et nécessitent une lecture attentive des conditions générales. Une garantie qui semble complète sur le papier peut se révéler inopérante dans une situation précise si une exclusion s’applique.
Vérifier les modalités de résiliation et de portabilité
Certains contrats permettent de conserver l’assurance en cas de changement de prêteur, tandis que d’autres imposent une nouvelle souscription. Les conditions de résiliation, ainsi que les éventuelles pénalités associées, méritent également d’être vérifiées, notamment dans le cadre d’un rachat de crédit ou d’un remboursement anticipé.
Prendre en compte l’évolution de la prime dans le temps
Certains contrats prévoient une prime fixe sur toute la durée du crédit, tandis que d’autres appliquent une prime dégressive, réduite au fur et à mesure que le capital restant dû diminue. Cette différence peut avoir un impact significatif sur le coût total de l’assurance sur la durée complète du crédit, au-delà de la seule mensualité affichée en début de contrat.
S’appuyer sur un accompagnement pour objectiver la comparaison
Compte tenu du nombre de critères à examiner simultanément, une comparaison rigoureuse demande du temps et une bonne connaissance des pratiques du marché. Un accompagnement par un courtier permet d’objectiver cette analyse pour votre assurance solde restant dû, de mettre les contrats sur un pied d’égalité réel, et d’identifier la solution la plus cohérente avec la situation de l’emprunteur plutôt qu’avec la seule présentation commerciale de chaque offre.
Assurer son crédit, protection utile ou option superflue ?
Attention, emprunter de l'argent coûte aussi de l'argent.
Madame, Monsieur,
Vous êtes bien sur le site Internet officiel de Télécrédit.
Malheureusement, sur Internet et/ou les réseaux sociaux, il y a de nombreuses personnes malintentionnées, qui usurpent l’identité de prêteurs et/ou d’intermédiaires en crédits, afin de profiter de leur marque/enseigne/renommée pour arnaquer des personnes qui pensent s’adresser à la bonne entité.
Par conséquent, vous devez être extrêmement vigilants, en ayant un « esprit critique », notamment si une personne malintentionnée communique avec vous uniquement par mail (a fortiori si ce n’est pas une adresse mail professionnelle et/ou de l’entité concernée), par WhatsApp, qui vous demande de payer des frais bancaires, de dossier ou autres, afin que votre demande de crédit puisse être traitée et/ou accordée (de fait, nous ne demandons JAMAIS à un client de nous payer de tels frais), etc.
Le cas échéant, vous devez arrêter toute relation/communication avec la personne malintentionnée, ne transmettre aucune information et aucun document, et ne jamais payer des frais qui vous seraient réclamés/demandés.
En ce qui concerne votre éventuelle demande de crédit chez TÉLÉCRÉDIT : vous pouvez la réaliser en ligne sur ce site Internet www.telecredit.be et/ou prendre contact avec une de nos collaboratrices au 04/371.99.91.
Nous vous remercions par avance de votre bonne compréhension.
Bien à vous,
L’équipe de Télécrédit – CW Finances SRL