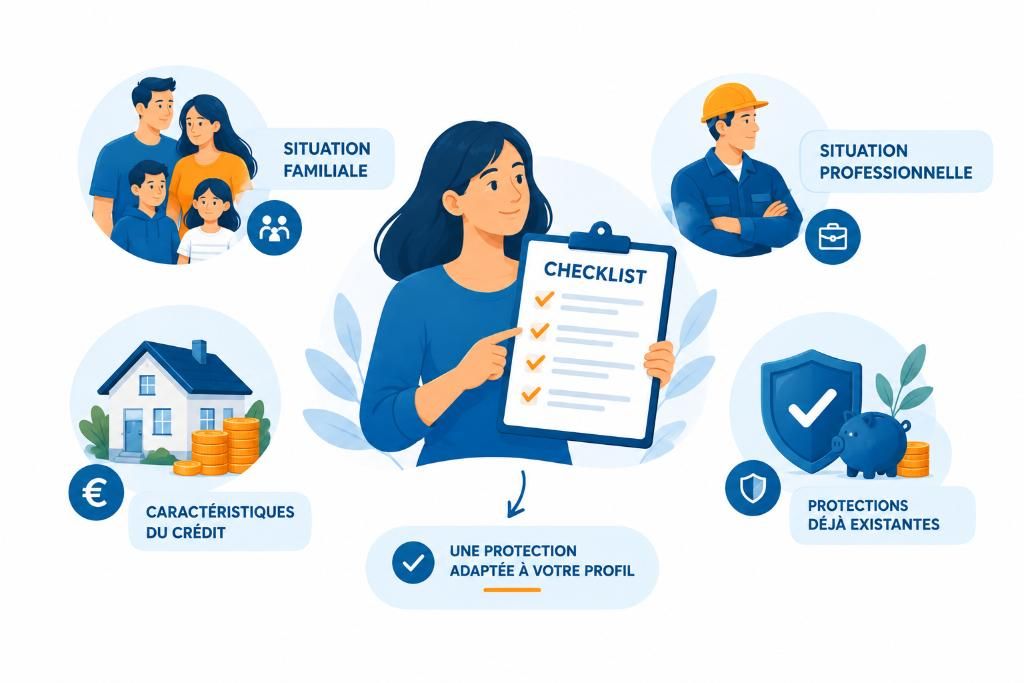
Checklist, les profils pour lesquels l’assurance emprunteur est pertinente
Face à la question de l’assurance emprunteur, il est parfois difficile de savoir si sa propre situation justifie réellement cette protection. Cette checklist a pour but de vous aider à identifier les éléments de votre profil qui rendent cette assurance particulièrement pertinente, sans pour autant constituer un diagnostic définitif.
Elle ne remplace pas une analyse personnalisée, mais permet de poser un premier repère avant d’échanger avec un professionnel sur votre situation précise.
Votre situation familiale
Le fait de vivre en couple avec un seul revenu, ou avec un revenu qui pèse largement plus lourd que l’autre dans le budget du ménage, renforce l’utilité de l’assurance. La présence d’enfants ou de toute autre personne à charge constitue également un facteur déterminant, dans la mesure où leur stabilité financière peut dépendre directement du remboursement du crédit en cours.
Les éléments généralement à considérer sont notamment :
- Une dépendance du foyer à un seul revenu principal.
- La présence d’enfants ou de personnes à charge.
- Un conjoint ou partenaire aux revenus nettement inférieurs.
- L’absence d’autre soutien financier familial en cas de coup dur.
Votre situation professionnelle
Certaines professions comportent un risque plus élevé d’incapacité de travail ou d’invalidité, ce qui rend la garantie associée plus pertinente. C’est notamment le cas de métiers physiques, exposés à des risques d’accident, ou de professions où une interruption prolongée aurait un impact direct sur les revenus, comme c’est souvent le cas pour les indépendants.
Les éléments généralement à considérer sont notamment :
- Une activité professionnelle physique ou à risque.
- Un statut d’indépendant sans revenu de remplacement automatique.
- Une ancienneté professionnelle encore limitée.
- L’absence de couverture complémentaire via une mutuelle ou un contrat professionnel.
Les caractéristiques de votre crédit
Le montant et la durée du crédit influencent directement le niveau de risque financier en cas d’aléa de vie. Un crédit important, engagé sur plusieurs années, expose davantage le foyer qu’un crédit modeste remboursé rapidement. La nature du crédit, personnel ou hypothécaire, joue également un rôle dans l’ampleur des conséquences d’un défaut de paiement.
Les éléments généralement à considérer sont notamment :
- Un montant emprunté élevé au regard du budget du foyer.
- Une durée de remboursement longue, supérieure à plusieurs années.
- Un crédit hypothécaire, où les montants engagés sont généralement plus importants.
- L’absence de possibilité de remboursement anticipé rapide en cas de difficulté.
Vos protections déjà existantes
Avant de considérer l’assurance emprunteur comme indispensable, il est utile de vérifier les protections déjà en place. Une assurance groupe professionnelle, une épargne de sécurité conséquente, ou un patrimoine mobilisable rapidement peuvent réduire, sans nécessairement l’annuler, le besoin d’une couverture spécifique au crédit.
Les éléments généralement à considérer sont notamment :
- L’existence d’une assurance groupe couvrant le décès ou l’invalidité.
- Une épargne de sécurité capable d’absorber plusieurs mois de mensualités.
- Un autre contrat d’assurance vie déjà souscrit avec un capital significatif.
- Un patrimoine mobilisable rapidement en cas de besoin.
Que faire avec cette checklist
Si plusieurs éléments de cette liste correspondent à votre situation, l’assurance emprunteur mérite une attention particulière plutôt qu’un choix par défaut ou par réflexe. À l’inverse, si votre profil s’éloigne largement de ces situations, il peut être pertinent d’interroger l’utilité réelle de cette protection dans votre cas précis.
Dans tous les cas, cette checklist reste un point de départ. Notre équipe peut vous accompagner pour analyser votre situation dans le détail et déterminer, avec vous, si cette protection apporte une réelle valeur ajoutée à votre projet.
Assurer son crédit, protection utile ou option superflue ?
Attention, emprunter de l'argent coûte aussi de l'argent.
Madame, Monsieur,
Vous êtes bien sur le site Internet officiel de Télécrédit.
Malheureusement, sur Internet et/ou les réseaux sociaux, il y a de nombreuses personnes malintentionnées, qui usurpent l’identité de prêteurs et/ou d’intermédiaires en crédits, afin de profiter de leur marque/enseigne/renommée pour arnaquer des personnes qui pensent s’adresser à la bonne entité.
Par conséquent, vous devez être extrêmement vigilants, en ayant un « esprit critique », notamment si une personne malintentionnée communique avec vous uniquement par mail (a fortiori si ce n’est pas une adresse mail professionnelle et/ou de l’entité concernée), par WhatsApp, qui vous demande de payer des frais bancaires, de dossier ou autres, afin que votre demande de crédit puisse être traitée et/ou accordée (de fait, nous ne demandons JAMAIS à un client de nous payer de tels frais), etc.
Le cas échéant, vous devez arrêter toute relation/communication avec la personne malintentionnée, ne transmettre aucune information et aucun document, et ne jamais payer des frais qui vous seraient réclamés/demandés.
En ce qui concerne votre éventuelle demande de crédit chez TÉLÉCRÉDIT : vous pouvez la réaliser en ligne sur ce site Internet www.telecredit.be et/ou prendre contact avec une de nos collaboratrices au 04/371.99.91.
Nous vous remercions par avance de votre bonne compréhension.
Bien à vous,
L’équipe de Télécrédit – CW Finances SRL