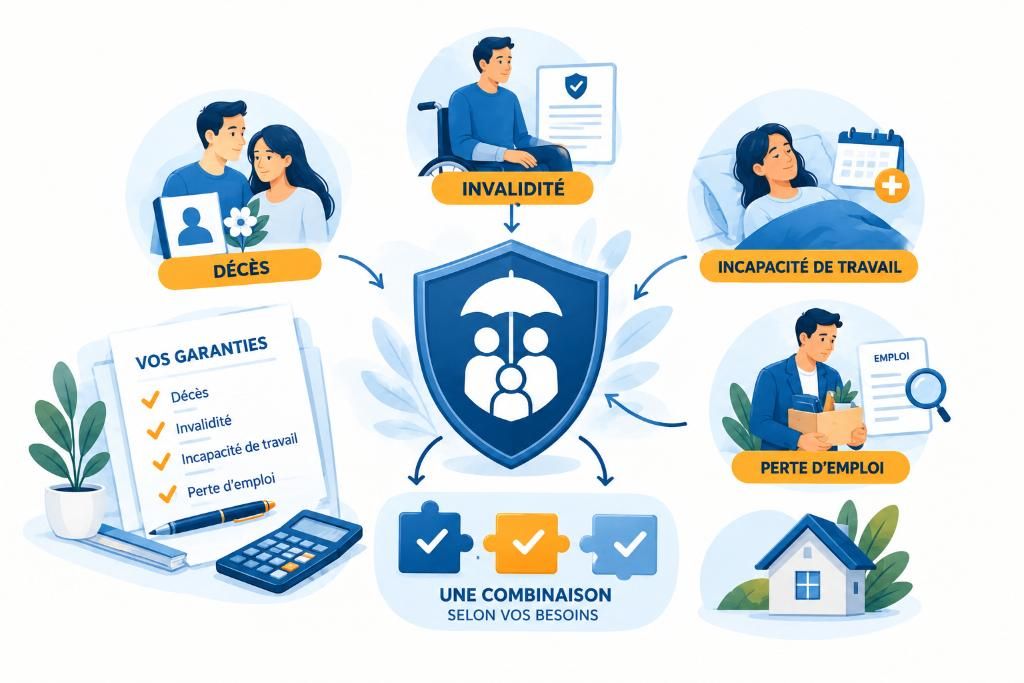
Micro-guide, les garanties généralement proposées dans une assurance-crédit
Lorsqu’une assurance-crédit est proposée, le terme regroupe en réalité plusieurs garanties distinctes, qui peuvent être combinées ou souscrites séparément selon les contrats. Comprendre ce que chacune couvre concrètement permet d’évaluer si la protection correspond réellement au besoin, plutôt que de se fier à une appellation générale qui peut recouvrir des réalités très différentes d’un assureur à l’autre.
Ce micro-guide présente les garanties les plus couramment proposées, sans entrer dans le détail contractuel propre à chaque assureur, qui reste à vérifier au cas par cas.
La garantie décès
C’est la garantie de base de toute assurance solde restant dû. En cas de décès de l’emprunteur pendant la durée du crédit, elle permet le remboursement du capital restant dû, en tout ou en partie selon la quotité assurée. Cette garantie évite que la dette ne soit transmise aux héritiers dans le cadre de la succession.
Le montant couvert dépend de la quotité choisie au moment de la souscription. Pour un crédit contracté à deux, chaque emprunteur peut être assuré séparément, avec des quotités qui ne sont pas nécessairement identiques.
La garantie invalidité
Cette garantie intervient lorsque l’emprunteur se trouve en incapacité permanente, totale ou partielle, d’exercer une activité professionnelle. Selon les contrats, la prise en charge peut être proportionnelle au taux d’invalidité reconnu, ou déclenchée à partir d’un seuil minimal défini au contrat.
Les modalités d’évaluation de l’invalidité, ainsi que les exclusions éventuelles liées à des pathologies préexistantes, varient sensiblement d’un assureur à l’autre. Ce point mérite une attention particulière au moment de la souscription, notamment pour les personnes ayant des antécédents médicaux.
La garantie incapacité de travail
Différente de l’invalidité, cette garantie couvre les périodes d’incapacité temporaire à exercer son activité professionnelle, généralement à la suite d’une maladie ou d’un accident. Elle prend en charge tout ou partie des mensualités pendant la durée de l’incapacité, souvent après un délai de carence défini au contrat.
Ce délai de carence, ainsi que la durée maximale de prise en charge, sont des éléments à vérifier attentivement, car ils déterminent concrètement à partir de quand et pour combien de temps la garantie s’applique.
La garantie perte d’emploi
Moins systématique que les précédentes, cette garantie couvre la perte involontaire d’emploi et prend en charge les mensualités pendant une période déterminée. Elle est généralement soumise à des conditions strictes, notamment liées à l’ancienneté dans l’emploi ou au type de contrat de travail, et exclut le plus souvent les indépendants ainsi que les démissions volontaires.
Cette garantie mérite d’être examinée avec attention avant souscription, ses conditions d’application étant généralement plus restrictives que celles des autres garanties.
Comment ces garanties se combinent
Ces garanties ne sont pas nécessairement toutes incluses par défaut. Selon les assureurs, l’emprunteur peut souscrire uniquement la garantie décès, ou l’associer à une ou plusieurs garanties complémentaires selon son profil et ses besoins. Cette modularité permet d’ajuster la couverture à la situation réelle, plutôt que de souscrire un contrat standard qui ne correspondrait pas nécessairement au besoin identifié.
Avant de choisir une combinaison de garanties, il est utile de se référer à notre checklist des profils pour lesquels l’assurance-crédit est pertinente, qui permet d’identifier les situations où chaque garantie apporte une réelle valeur ajoutée.
Assurer son crédit, protection utile ou option superflue ?
Attention, emprunter de l'argent coûte aussi de l'argent.
Madame, Monsieur,
Vous êtes bien sur le site Internet officiel de Télécrédit.
Malheureusement, sur Internet et/ou les réseaux sociaux, il y a de nombreuses personnes malintentionnées, qui usurpent l’identité de prêteurs et/ou d’intermédiaires en crédits, afin de profiter de leur marque/enseigne/renommée pour arnaquer des personnes qui pensent s’adresser à la bonne entité.
Par conséquent, vous devez être extrêmement vigilants, en ayant un « esprit critique », notamment si une personne malintentionnée communique avec vous uniquement par mail (a fortiori si ce n’est pas une adresse mail professionnelle et/ou de l’entité concernée), par WhatsApp, qui vous demande de payer des frais bancaires, de dossier ou autres, afin que votre demande de crédit puisse être traitée et/ou accordée (de fait, nous ne demandons JAMAIS à un client de nous payer de tels frais), etc.
Le cas échéant, vous devez arrêter toute relation/communication avec la personne malintentionnée, ne transmettre aucune information et aucun document, et ne jamais payer des frais qui vous seraient réclamés/demandés.
En ce qui concerne votre éventuelle demande de crédit chez TÉLÉCRÉDIT : vous pouvez la réaliser en ligne sur ce site Internet www.telecredit.be et/ou prendre contact avec une de nos collaboratrices au 04/371.99.91.
Nous vous remercions par avance de votre bonne compréhension.
Bien à vous,
L’équipe de Télécrédit – CW Finances SRL